Termin płatności na fakturze wynosi 60 dni, ale dostawca oczekuje pieniędzy znacznie wcześniej. Firma kupująca chce utrzymać dobre warunki handlowe, nie zamrażać gotówki i nie ryzykować przerwania dostaw. Właśnie w takim układzie pojawia się pytanie: co to jest faktoring odwrócony i czy faktycznie może ułatwić zarządzanie płynnością?
To rozwiązanie kierowane przede wszystkim do przedsiębiorstw kupujących towary lub usługi od wielu kontrahentów. Finansujący opłaca zobowiązanie wobec dostawcy, a nabywca rozlicza się z finansującym w późniejszym, uzgodnionym terminie. Dzięki temu dostawca szybciej otrzymuje środki, a kupujący zachowuje przestrzeń w firmowym budżecie.
Co to jest faktoring odwrócony?
Faktoring odwrócony, nazywany też faktoringiem zakupowym, jest formą finansowania zobowiązań handlowych. Inicjatorem usługi jest tu zazwyczaj odbiorca faktury, czyli firma, która kupiła towar albo usługę. To ważna różnica względem klasycznego faktoringu, w którym finansowanie uzyskuje sprzedawca wystawiający fakturę.
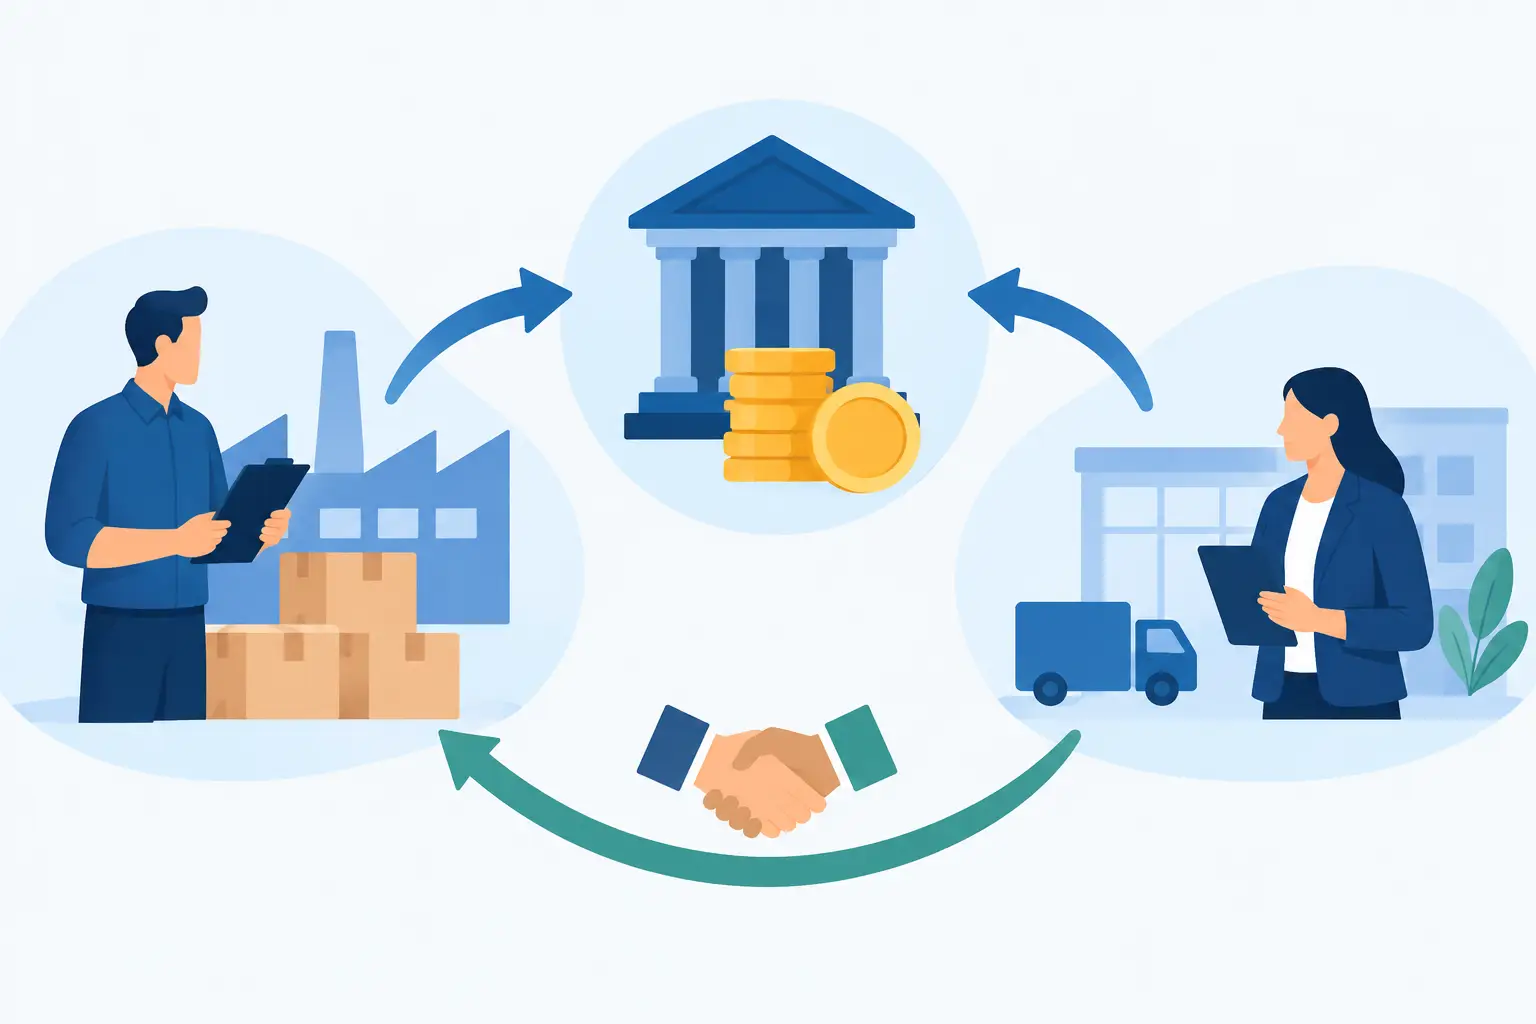
W praktyce przedsiębiorstwo otrzymuje od dostawcy fakturę z odroczonym terminem płatności. Następnie przekazuje ją do firmy faktoringowej lub banku. Finansujący płaci dostawcy, często nawet przed pierwotnym terminem wskazanym na fakturze. Kupujący spłaca tę kwotę później, zgodnie z warunkami umowy.
Nie jest to więc sposób na odzyskanie należności od klienta. To narzędzie do sprawnego regulowania własnych zobowiązań wobec dostawców. Może przypominać kredyt obrotowy, ale konstrukcja, dokumenty i sposób rozliczenia są inne. Finansowanie jest powiązane z konkretnymi transakcjami handlowymi i fakturami zakupowymi.
Jak działa faktoring odwrócony krok po kroku?
Mechanizm jest prosty, choć szczegółowe procedury zależą od finansującego. Najpierw firma kupująca zawiera umowę na limit faktoringu odwróconego. Finansujący ocenia jej sytuację finansową, historię działalności, skalę zakupów oraz wiarygodność dostawców.
Gdy firma otrzymuje fakturę za zakup, zgłasza ją do finansowania. Faktor weryfikuje dokument i wypłaca należność dostawcy. Dostawca dostaje pieniądze szybciej, natomiast kupujący zyskuje dodatkowy czas na zapłatę. W ustalonym dniu reguluje zobowiązanie wobec faktora wraz z kosztami usługi.
Wyobraźmy sobie hurtownię, która kupuje produkty za 100 000 zł z terminem płatności 30 dni. Po otrzymaniu faktury korzysta z finansowania zakupowego. Faktor przelewa dostawcy 100 000 zł, a hurtownia spłaca tę kwotę po 60 dniach, jeśli taki okres finansowania wynika z umowy. Przez ten czas może sprzedać część towaru i uzyskać środki na rozliczenie zobowiązania.
W transakcji uczestniczą zatem trzy strony: kupujący, dostawca i faktor. Każda z nich ma inny cel. Kupujący chce utrzymać płynność, dostawca chce szybko otrzymać zapłatę, a faktor zarabia na prowizji, odsetkach lub innych opłatach określonych w umowie.
Faktoring odwrócony a klasyczny – najważniejsza różnica
W klasycznym faktoringu przedsiębiorca sprzedaje towary lub usługi i wystawia fakturę swojemu klientowi. Czekałby na zapłatę 30, 60 albo 90 dni, dlatego przekazuje należność faktorowi. Otrzymuje pieniądze wcześniej, a finansujący czeka na płatność od odbiorcy faktury.
W faktoringu odwróconym punkt wyjścia jest odwrotny. Przedsiębiorca ma fakturę kosztową do zapłaty. To on korzysta z finansowania, aby dostawca nie musiał czekać na pieniądze, a firma kupująca mogła odroczyć swój rzeczywisty wydatek.
Różnica ma znaczenie przy wyborze produktu. Firma, której problemem są długie terminy płatności od klientów, zwykle analizuje klasyczny faktoring. Firma, która potrzebuje czasu na opłacenie zakupów, materiałów lub usług, może rozważyć faktoring zakupowy.
Kiedy finansowanie dostawców ma sens?
Najczęściej sprawdza się w firmach handlowych, produkcyjnych, transportowych i usługowych, które regularnie kupują od sprawdzonych kontrahentów. Szczególnie przydatne bywa w okresie zwiększonych zamówień, sezonowego wzrostu sprzedaży albo realizacji większego kontraktu.
Przykładowo producent otrzymuje duże zamówienie, ale przed rozpoczęciem pracy musi kupić materiały. Ma perspektywę przychodu, jednak brakuje mu gotówki na szybkie opłacenie dostawców. Faktoring odwrócony może zamknąć tę lukę, pod warunkiem że marża na kontrakcie i przewidywany termin wpływu środków pozwolą bezpiecznie pokryć koszt finansowania.
Usługa może także wzmacniać relacje handlowe. Dostawca, który otrzymuje płatność szybko i przewidywalnie, może być bardziej skłonny utrzymać korzystne warunki współpracy. Czasem istnieje również możliwość wynegocjowania rabatu za wcześniejszą zapłatę. Nie należy jednak zakładać, że rabat zawsze przewyższy koszt faktoringu – trzeba to policzyć dla każdej sytuacji.
Korzyści dla kupującego i dostawcy
Dla kupującego największą zaletą jest lepsze dopasowanie momentu wydatku do cyklu sprzedaży. Firma może opłacić dostawy bez natychmiastowego obciążania rachunku, co zmniejsza ryzyko chwilowego braku środków na pensje, podatki lub inne pilne zobowiązania.
Dostawca dostaje zapłatę wcześniej, więc sam nie musi finansować długiego kredytu kupieckiego. Może szybciej kupić surowce, opłacić pracowników lub realizować kolejne zamówienia. To bywa istotne zwłaszcza dla mniejszych firm, dla których jedna duża, nieopłacona faktura ma realny wpływ na bieżącą działalność.
Faktoring odwrócony może też uporządkować procesy. Zamiast ręcznie ustalać z wieloma dostawcami przesunięcia terminów, firma działa według określonego limitu, zasad akceptacji faktur i harmonogramu spłat. Cyfrowa obsługa dokumentów może dodatkowo ograniczyć liczbę błędów oraz przyspieszyć kontrolę nad zobowiązaniami.
Koszty i ryzyka, których nie warto pomijać
Finansowanie nie jest darmowe. Cena może obejmować prowizję za uruchomienie limitu, opłatę za finansowanie każdej faktury, odsetki naliczane za okres korzystania ze środków oraz opłaty administracyjne. W niektórych umowach pojawiają się także koszty za niewykorzystany limit lub za opóźnienie w spłacie.
Przed podpisaniem umowy warto sprawdzić całkowity koszt w skali roku i sposób jego naliczania. Liczy się nie tylko stawka procentowa, ale też to, od którego dnia biegną koszty, czy finansowanie obejmuje kwotę brutto oraz jakie są zasady rozliczenia podatku VAT. Szczegóły podatkowe najlepiej potwierdzić z księgową lub doradcą podatkowym.
Największym ryzykiem jest traktowanie limitu jak stałego dodatkowego przychodu. Faktoring odwrócony poprawia przepływy pieniężne, lecz nie usuwa obowiązku zapłaty. Jeśli firma finansuje kolejne zakupy, a sprzedaż spada albo klienci zaczynają płacić z opóźnieniem, zobowiązania wobec faktora mogą się szybko kumulować.
Ostrożność jest potrzebna również przy zbyt długim okresie finansowania. Dodatkowy czas na spłatę pomaga, ale jego koszt rośnie. Jeżeli marża jest niska, a rotacja towaru wolna, usługa może obciążyć rentowność bardziej, niż początkowo wynikało z prostych wyliczeń.
Na co zwrócić uwagę przed zawarciem umowy?
Najpierw warto zestawić terminy: kiedy trzeba zapłacić faktorowi, kiedy firma faktycznie odzyskuje pieniądze ze sprzedaży i jaki margines bezpieczeństwa zostaje na wypadek opóźnień. Dobrą praktyką jest przygotowanie prognozy przepływów pieniężnych na kilka miesięcy, a nie analizowanie pojedynczej faktury w oderwaniu od reszty kosztów.
Sprawdź również, którzy dostawcy mogą zostać objęci programem, jak wygląda akceptacja faktur oraz czy potrzebne jest ich formalne potwierdzenie. Znaczenie mają limity, wymagane zabezpieczenia, możliwość wcześniejszej spłaty i konsekwencje przekroczenia terminu. Jasne zasady ograniczają ryzyko, że szybkie finansowanie zamieni się w trudny do kontrolowania koszt.
Warto też porównać faktoring zakupowy z kredytem obrotowym, limitem w rachunku oraz negocjacją dłuższych terminów płatności bezpośrednio z dostawcami. Najlepsze rozwiązanie zależy od kondycji firmy, branży, powtarzalności zakupów i przewidywalności przychodów.
Faktoring odwrócony działa najlepiej wtedy, gdy jest elementem świadomego planu płynności, a nie reakcją na permanentny brak gotówki. Dobrze dopasowany do cyklu sprzedaży pozwala firmie regulować zobowiązania na czas, chronić relacje z dostawcami i spokojniej realizować kolejne zamówienia.
