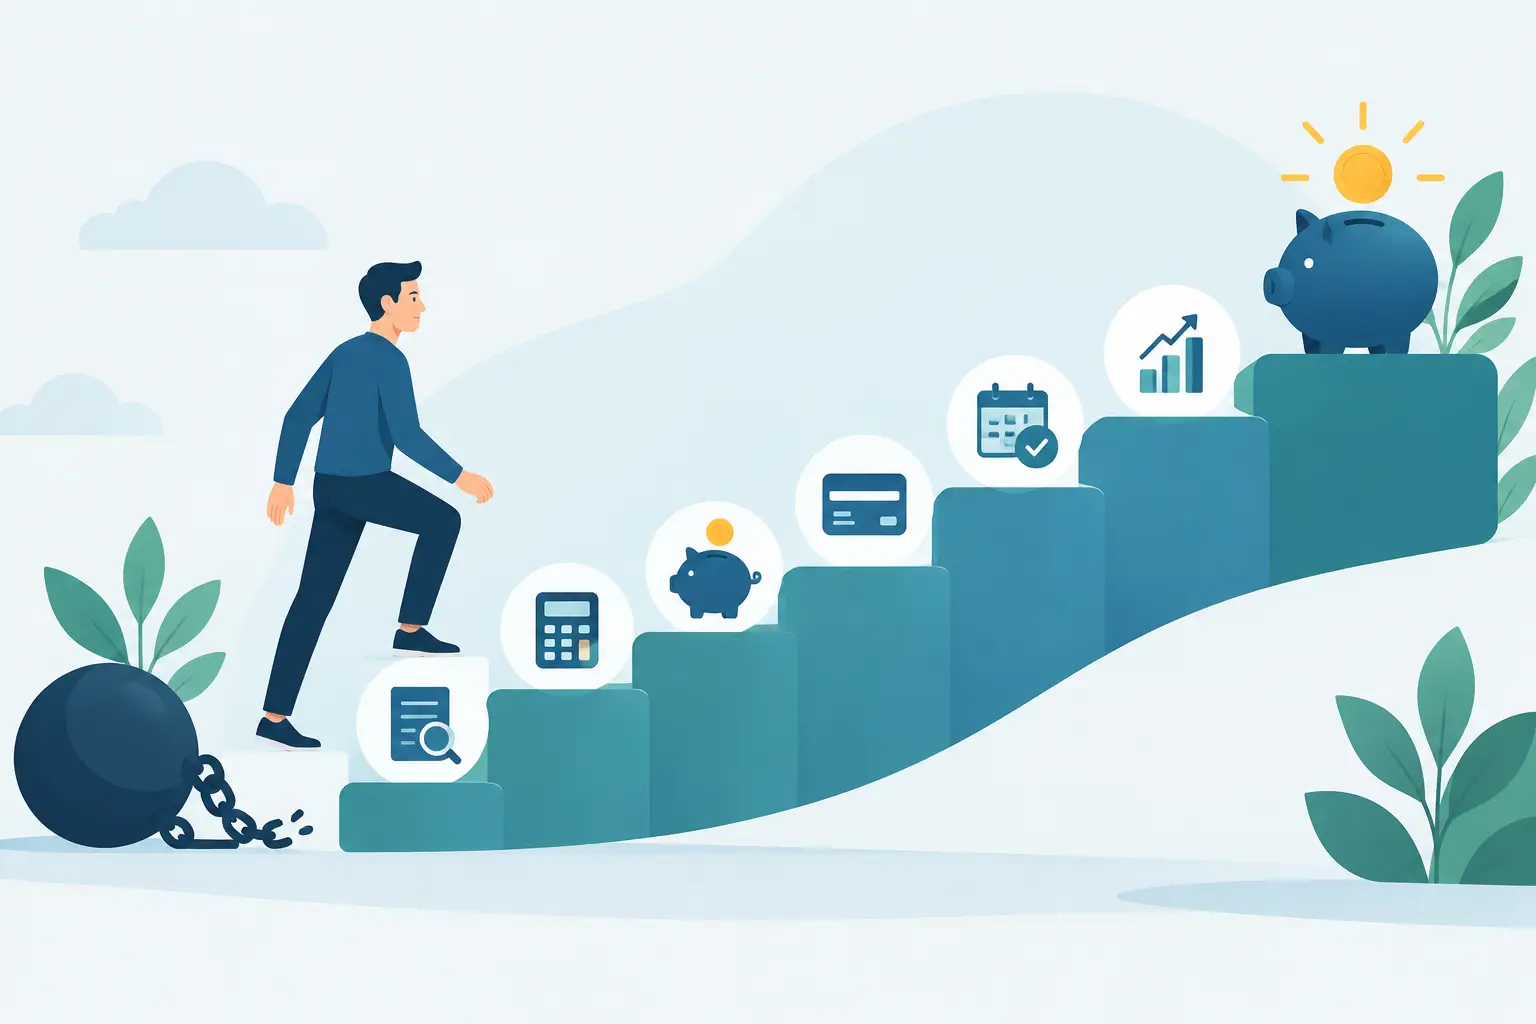
Powiadomienie o zaległej racie, kolejny telefon w sprawie płatności i rosnące odsetki potrafią wywołać paraliż. W takiej sytuacji spłata zadłużenia krok po kroku nie polega na znalezieniu jednego szybkiego rozwiązania, lecz na odzyskaniu kontroli nad liczbami, terminami i decyzjami. Nawet jeśli dług wydaje się zbyt duży, uporządkowany plan pozwala ograniczyć koszty i uniknąć dalszych problemów.
1. Sprawdź pełny obraz zadłużenia
Nie zaczynaj od wpłacania przypadkowych kwot na konto pierwszego wierzyciela, który się skontaktuje. Najpierw ustal, komu, ile i z jakiego tytułu jesteś winien pieniądze. Przygotuj prostą tabelę w arkuszu kalkulacyjnym, aplikacji do budżetu lub na kartce. Ważne, aby wszystkie dane były w jednym miejscu.
Zapisz dla każdego zobowiązania: pozostałą kwotę do zapłaty, wysokość raty, termin płatności, oprocentowanie lub inne koszty, informację o opóźnieniu oraz dane kontaktowe wierzyciela. Uwzględnij nie tylko kredyty i pożyczki, ale też limity na kartach, zakupy ratalne, niezapłacone rachunki, leasing czy prywatne zobowiązania.
Warto zweryfikować, czy kwoty podane w wezwaniach do zapłaty są aktualne. Poproś o rozliczenie zadłużenia, szczególnie gdy sprawa została przekazana firmie windykacyjnej. Masz prawo wiedzieć, z czego wynika żądana suma: kapitału, odsetek, opłat i kosztów dochodzenia należności.
2. Zabezpiecz podstawowe wydatki
Spłacanie długów nie powinno oznaczać rezygnacji z czynszu, jedzenia, leków, energii czy dojazdu do pracy. Jeśli po opłaceniu rat nie zostają środki na podstawowe potrzeby, obecny plan spłaty jest nie do utrzymania. A plan, którego nie da się realizować przez kilka miesięcy, tylko zwiększa ryzyko kolejnych zaległości.
Policz realny miesięczny budżet. Odejmij od dochodów konieczne wydatki, a następnie ustal kwotę możliwą do przeznaczenia na długi. Nie zakładaj, że co miesiąc uda się zrezygnować ze wszystkich drobnych przyjemności albo że zawsze pojawi się dodatkowe zlecenie. Lepiej przyjąć ostrożny wariant niż obiecać sobie ratę, której nie da się zapłacić.
W pierwszej kolejności pilnuj zobowiązań, których brak zapłaty może szybko pogorszyć sytuację życiową lub zawodową. Chodzi między innymi o mieszkanie, media, alimenty, obowiązkowe ubezpieczenia czy raty zabezpieczone istotnym majątkiem. Szczegółowa kolejność zależy od rodzaju długu, dlatego przy poważnych zaległościach warto skonsultować dokumenty ze specjalistą.
3. Zatrzymaj narastanie kosztów
Każdy dzień zwłoki może oznaczać odsetki, opłaty i kolejne wezwania. Dlatego nie chowaj dokumentów do szuflady. Skontaktuj się z wierzycielem możliwie wcześnie, najlepiej zanim zaległość stanie się duża. Bank, firma pożyczkowa czy operator usług często mogą zaproponować rozwiązanie dopasowane do sytuacji, na przykład zmianę terminu płatności, rozłożenie zaległości na raty albo czasowe obniżenie raty.
W rozmowie podawaj konkrety. Wyjaśnij, co spowodowało problem i jaką kwotę jesteś w stanie regulować co miesiąc. Nie deklaruj sumy tylko po to, aby zakończyć rozmowę. Niewykonana obietnica nie poprawi Twojej wiarygodności, a może utrudnić dalsze negocjacje.
Każde nowe ustalenie potwierdź w trwałej formie – e-mailem, wiadomością w panelu klienta lub aneksem. Zachowuj potwierdzenia przelewów i korespondencję. To szczególnie ważne przy częściowej spłacie, ugodzie oraz zmianie harmonogramu.
4. Wybierz metodę spłaty dopasowaną do budżetu
Gdy znasz już swoje zobowiązania i miesięczną nadwyżkę, wybierz jasną zasadę działania. Najczęściej sprawdzają się dwie metody. Pierwsza to spłata długu o najwyższym koszcie, przy jednoczesnym regulowaniu minimalnych wymaganych kwot pozostałych zobowiązań. Z finansowego punktu widzenia zwykle ogranicza ona łączny koszt odsetek.
Druga metoda polega na szybkim zamykaniu najmniejszych długów. Może być mniej opłacalna matematycznie, ale daje widoczny efekt i motywację do dalszego działania. Dla osoby, która od dawna odkłada temat zadłużenia, ten psychologiczny impuls bywa bardzo cenny.
Nie ma jednej właściwej odpowiedzi dla wszystkich. Jeśli masz kosztowny limit na karcie lub pożyczkę z wysokimi opłatami, priorytetem może być ograniczenie właśnie tego obciążenia. Jeżeli natomiast kilka drobnych zaległości powoduje chaos i wiele telefonów, zamknięcie ich w pierwszej kolejności może ułatwić zarządzanie budżetem.
5. Rozważ konsolidację, ale policz ją przed podpisaniem umowy
Konsolidacja może połączyć kilka rat w jedną i obniżyć miesięczne obciążenie. Jest przydatna wtedy, gdy obecne terminy płatności są trudne do opanowania, a nowa rata rzeczywiście mieści się w budżecie. Nie jest jednak automatycznie sposobem na tańszy dług.
Niższa rata często wynika z wydłużenia okresu spłaty. W efekcie całkowita kwota do oddania może być wyższa. Przed podjęciem decyzji porównaj całkowity koszt obecnych zobowiązań z kosztem nowej umowy, sprawdź prowizję, ubezpieczenie i zasady wcześniejszej spłaty.
Ostrożność jest potrzebna również przy zaciąganiu kolejnej pożyczki na spłatę poprzedniej. Takie rozwiązanie ma sens wyłącznie wtedy, gdy poprawia warunki i jest elementem konkretnego planu. Jeśli problemem jest stały niedobór pieniędzy w budżecie, nowa pożyczka bez zmiany wydatków może jedynie przesunąć trudność o kilka tygodni lub miesięcy.
6. Zwiększ przestrzeń w budżecie na najbliższe 30 dni
Nie musisz przebudowywać całego życia od razu. Zacznij od jednego miesiąca i poszukaj wydatków, które można czasowo ograniczyć bez ryzyka dla codziennego funkcjonowania. Sprawdź subskrypcje, zamówienia jedzenia, zakupy impulsywne, płatne usługi cyfrowe i koszty transportu. Nawet niewielka, ale regularna nadwyżka może przyspieszyć spłatę najdroższego długu.
Jeśli sytuacja na to pozwala, rozważ dodatkowy dochód: pojedyncze zlecenie, sprzedaż nieużywanych rzeczy, nadgodziny lub odzyskanie należności od osób, które są Ci winne pieniądze. Nie planuj jednak budżetu wyłącznie na podstawie niepewnych wpływów. Najlepiej przeznaczać je na nadpłatę dopiero po faktycznym otrzymaniu środków.
Wprowadź też prostą zasadę: nie powiększaj zadłużenia podczas jego spłacania, chyba że chodzi o wydatek naprawdę konieczny i nie ma bezpieczniejszej opcji. Odłóż kartę kredytową, zrezygnuj z zakupów na raty i usuń zapisane dane karty z aplikacji zakupowych. Mniej okazji do szybkiego wydania pieniędzy oznacza mniej decyzji podejmowanych pod presją.
7. Korzystaj z narzędzi cyfrowych, lecz chroń swoje dane
Aplikacja bankowa, kalendarz z przypomnieniami i automatyczne przelewy mogą znacząco ułatwić pilnowanie terminów. Ustaw powiadomienie kilka dni przed ratą, a po wpłacie od razu aktualizuj swoją listę zobowiązań. Dzięki temu widzisz postęp, zamiast opierać się na pamięci.
W sprawach finansowych zachowaj ostrożność. Nie podawaj danych logowania do banku, kodów SMS ani pełnych danych karty osobom dzwoniącym w sprawie długu. Jeśli masz wątpliwości, samodzielnie skontaktuj się z instytucją przez oficjalny kanał. Firma windykacyjna nie ma prawa zająć konta czy wynagrodzenia – takie działania może prowadzić komornik na podstawie odpowiednich dokumentów i procedur.
Kiedy nie warto działać samodzielnie?
Jeżeli po pokryciu podstawowych kosztów nie masz żadnej kwoty na raty, otrzymałeś pismo sądowe, trwa egzekucja albo liczba zobowiązań całkowicie wymknęła się spod kontroli, potrzebujesz indywidualnej pomocy. Nie ignoruj pism z sądu ani od komornika, ponieważ terminy na reakcję bywają krótkie. Możesz skorzystać z nieodpłatnej pomocy prawnej, poradnictwa konsumenckiego lub wsparcia doradcy, który przeanalizuje umowy i realne możliwości spłaty.
Najważniejszy pierwszy ruch jest prosty: dziś spisz wszystkie długi i zaplanuj jedną konkretną rozmowę z wierzycielem. To nie rozwiąże problemu w godzinę, ale zmieni sytuację z niejasnego zagrożenia w zadanie, które można konsekwentnie wykonywać.
